※本記事には、私が利用している暗号資産サービスの紹介ページへのリンクが含まれます。一部は紹介報酬が発生するPR・広告リンクです。
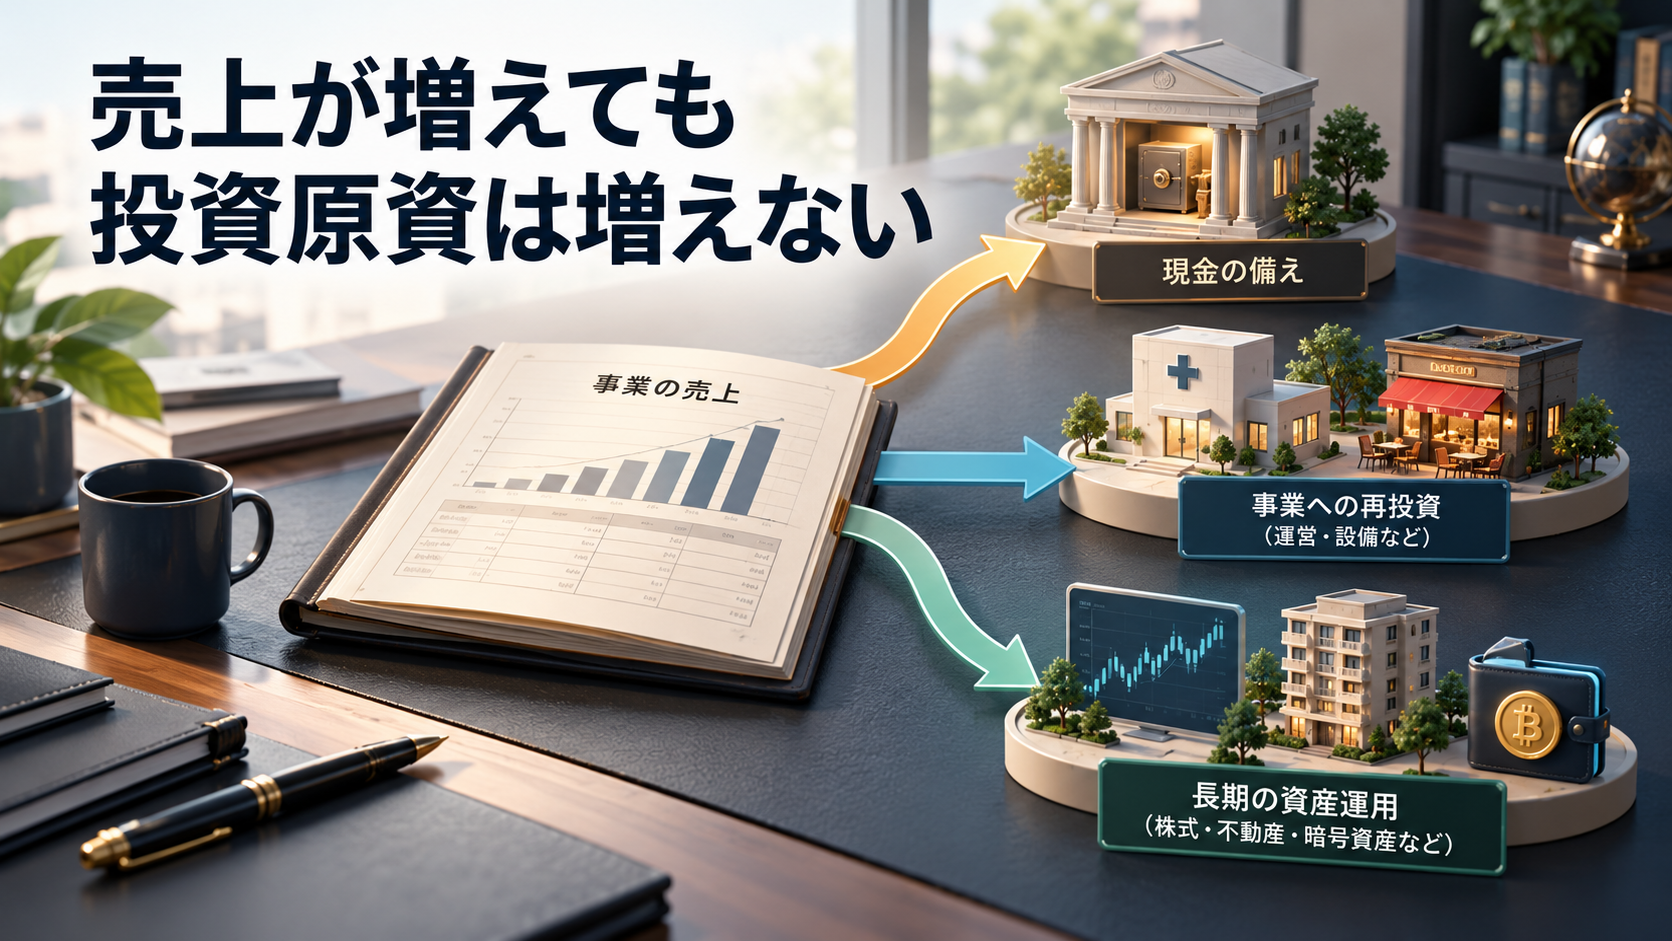
実業をしていると、売上が増えた月は「投資に回せるお金も増えた」と感じやすくなります。
しかし、実際にはそう単純ではありません。
売上が増えても、人件費や仕入れ、家賃、広告費、設備費、税金、借入返済が先に出ていきます。新しい事業を始めれば、売上が立つ前から人と時間と資金を投下します。会計上は利益が出ていても、手元の現金が増えていないこともあります。
私は医療と飲食の実業を続けながら、そこで得た資金を株式、投資信託、国内不動産、ドバイ不動産、暗号資産へ分けてきました。
その過程で分かったのは、投資原資とは「売上」でも「画面上の利益」でもなく、事業を守るためのお金を残した後に、時間をかけて運用できる余剰資金だということです。
今回は、過去のKJBLOGに書いた当時の判断と、2026年10月20日までに確認できた実際の入出金を照らし合わせながら、実業を一つの投資としてどう見ているかを書きます。
4日で408.16ドルを支出し、114.18ドルの配当が入った
まず、直近に原メールで確認できた二つの資金移動があります。
WeFiでは、日本時間の2026年10月17日から20日にかけて、1回102.04ドルの注文成功通知を4通確認しました。合計支払額は408.16ドルです。内訳はITO価格400ドル、決済手数料8.16ドルでした。
一方、楽天証券からは、2026年10月19日に米国株式の配当通知が届きました。オキシデンタル・ペトロリアム(OXY)の配当金は114.18ドルで、受渡日は10月20日と記載されていました。
この二つだけを切り出すと、確認できた入金114.18ドルに対し、支出は408.16ドル。差額はマイナス293.98ドルです。
ただし、このマイナス293.98ドルを「損失」と呼ぶのは間違いです。
WeFiへの400ドルは新たな資産への投下であり、8.16ドルが決済手数料です。株式配当114.18ドルは保有資産から受け取ったキャッシュフローです。対象も期間も性質も違うため、この差額は投資成績ではありません。税金、為替、評価変動も含んでいません。
それでも、あえて並べた理由があります。
投資原資を考えるときには、評価額より先に「実際にいくら入り、いくら出たか」を見なければならないからです。
売上、利益、現金は別の数字
実業では、少なくとも三つの数字を分けて考える必要があります。
一つ目は売上です。
どれだけサービスを提供し、どれだけ顧客から選ばれたかを示す大切な数字ですが、売上がそのまま手元に残るわけではありません。
二つ目は利益です。
売上から人件費、家賃、仕入れ、外注費、広告費などを引いた後の数字です。ただし、減価償却や支払い時期、税金、借入返済まで考えると、会計上の利益と預金残高の増減は一致しません。
三つ目は自由に使える現金です。
給与や税金、固定費、返済、修繕、急なトラブルに備える資金を確保したうえで、長期間動かせなくても困らないお金です。私が投資原資と考えるのは、基本的にこの部分です。
国内不動産でも同じことを経験しました。シノケンの賃貸アパート2棟から年間約420万円が送金されても、それは利益420万円ではありません。融資返済、固定資産税、保険、管理、修繕を引いて初めて、手元に残る金額が見えてきます。
実業の売上と不動産の家賃を同じように扱うと、数字は大きく見えます。しかし、投資原資をつくるのは、最終的に残った現金です。
2023年10月19日、短期売買より実業へ時間を戻すと書いた
2023年10月19日のKJBLOG「実業と投資のバランスはとのようにするのがベストなのか」で、私はFXのデイトレードやスイングトレードから撤退した経緯を書きました。
当時、FXは大きな出入りを経験した後、最終的にプラスマイナスゼロで終了しました。実業をしながら短期相場に向き合い続けると、身体と精神がもたないと判断したからです。
そして、短期売買に使っていた時間を本業へ戻し、実業で得た利益を長期投資へ回す方針に切り替えました。
これは「短期売買が悪い」という一般論ではありません。私の場合、情報を追い続ける短期売買より、自分が関与できる事業へ時間を投じる方が再現性を感じたという個人的な判断です。
実業も投資です。人を採用し、設備を用意し、広告を出し、仕組みを作り、時間を投入します。回収できる保証はなく、失敗すればお金だけでなく時間も失います。
ただし、株式や暗号資産と違い、自分の改善によって結果を変えられる余地があります。この「自分が関与できる割合」が、私にとって実業へ時間を戻した大きな理由でした。
2025年春に考えていたのは、拡大より集中と小さな検証だった
過去記事は、現在の事業成績を示す資料ではありません。当時何を考えていたかを記録したものです。現在の店舗・部門ごとの収益や運営状況は、一次資料で確認できていないため、ここでは現在形で断定しません。
その前提で振り返ると、2025年春の記事には、今の資金配分にもつながる判断がいくつか残っています。
2025年4月20日の記事では、医業で児童精神科へ集中し、自分たちの強みが出ない領域への新規投資を抑える方針を書きました。
2025年5月18日の記事では、美容領域を単独で拡大するのではなく、再生医療の入り口として扱い、弱い部分から見直す考えを書きました。同時に、新しい挑戦は過去の失敗を踏まえて小さく始め、人に依存しすぎない構造にする方針も示しました。
2025年5月24日の記事では、6月からのスモールチャレンジに向け、自分で準備する範囲を増やし、同じ失敗を繰り返さない形でリスクを減らすと書いています。
これらの記事から現在も残っている教訓は、次の三つです。
1.
売上を増やす前に、固定費が増える
人を一人増やせば、受け入れられる仕事量は増えるかもしれません。しかし、給与、社会保険、採用費、教育時間、管理時間も増えます。
売上が伸びる可能性だけを見て採用すると、損益分岐点が上がり、忙しいのに利益が残らない状態になりやすい。人員配置は「何人いるか」ではなく、「その配置で粗利と管理負担がどう変わるか」で見る必要があります。
2.
専門領域への集中は、資金の分散とは矛盾しない
事業では、自分たちが強い領域へ人と時間を集中させる。一方、そこで得た利益は株式、不動産、暗号資産など性質の違う資産へ分ける。
私は、事業の競争力は集中で高め、個人と法人の資産リスクは分散で下げるという考え方をしています。
すべての事業へ少しずつ資源を配ると、どの領域でも強みが出にくくなります。反対に、資産まで一つへ集中すると、その事業環境が変わったときに逃げ場がなくなります。事業戦略と資産運用では、集中と分散の使い方が違います。
3.
新規事業は、撤退条件まで決めて小さく試す
新しい事業は、始めるときより、やめるときの方が難しくなります。投じたお金と時間が大きいほど、「ここまでやったのだから」と追加投資しやすくなるからです。
そのため、開始前に投資上限、検証期間、見る数字、撤退または見直しの条件を決めておく。小さく試す目的は、必ず成功させることではなく、大きな損失になる前に異常を見つけることです。
暗号資産の画面残高を、事業資金に数えない
実業の資金繰りを守るうえで、暗号資産の評価額をすぐ使える現金として扱わないことも重要です。
2026年10月19日に確認したWeFiの画面には、ITO
61,104ユニット、参考評価40,249.78 USDT、累計報酬9,464.64
WFIなどの表示がありました。しかし、追加購入分、ロック、未請求報酬、評価方法の重複関係、実際の出金可能額を完全に検証できていません。このため、事業の運転資金や実現利益には算入していません。
BSTも、2026年10月18日の確認では投資額400ドル、累計ROI表示40.86ドル、ウォレット146.96
BSTでしたが、償還価値、出金可能額、複数表示の重複までは検証できていません。
XDAOは、2026年10月20日の公開オンチェーン確認で、BNB・USDT・AGXの価格確認済み部分合計が23,560円でした。ただし、これは複数口座全体の評価額でも、実現利益でもありません。
ENIPAYについては、2026年10月2日にNTT DOCOMO
GLOBALが、ENIPAYとの事業関係・提携はなく、同サービスや関連活動を承認・推奨していないと公式に注意喚起しました。表示残高だけで判断せず、新規入金や追加ステークの前に、関係説明と換金経路を独立して確認する必要があります。
BitradeXでは、過去にホットウォレット被害と出金停止の公式告知がありました。画面上の残高があっても、外部へ出せなければ、事業の支払いには使えません。
利益率が高く見えるものほど、ロック期間、出金可否、換金手数料、事業者リスクを先に確認する。これは暗号資産だけでなく、新規事業にも共通する考え方です。
私が投資前に分ける四つの箱
私は、資金を次の四つに分けて考えるようにしています。
一つ目は、事業を止めないための現金です。給与、家賃、税金、返済、修繕、想定外のトラブルに備えます。
二つ目は、既存事業の改善資金です。人員配置の見直し、設備、広告、業務改善など、今の事業を強くするために使います。
三つ目は、長期の資産運用資金です。株式、投資信託、国内不動産、ドバイ不動産など、すぐ使わない前提で配分します。
四つ目は、高リスクの実験資金です。WeFi、GoMining、ENIPAY、BST、XDAO、BitradeXなどは、サービスごとにロック、価格変動、出金、事業者、制度のリスクが違います。失っても事業継続に影響しない範囲で、実測しながら扱います。
この四つを混ぜると、画面上では資産が多く見えるのに、支払いに使える現金が足りないという状態が起きます。
実業は、誰にでも必要な投資原資ではない
私の場合、実業で得た利益が投資原資になりました。
しかし、これは「投資をするなら起業すべきだ」という意味ではありません。会社員として給与から積み立てても、専門職として働きながら運用してもよいと思います。実業には、人、資金繰り、法制度、評判、事故、固定費など、金融資産とは別の大きなリスクがあります。
私にとって実業は、投資原資を生む仕組みであると同時に、もっとも時間を使い、もっとも自分が責任を負う投資です。
だからこそ、売上の大きさではなく、何にいくら投じ、いつ回収でき、最終的にいくら残ったかを記録します。
そして、事業で生まれた余剰資金を一つの投資先へ集中させず、流動性とリスクの異なる資産へ分けていきます。
売上が増えたから投資するのではありません。
事業を守る現金を残し、投下と回収を確認し、それでも余る資金だけを投資する。
地味ですが、この順番を守ることが、実業と資産運用を長く続けるために一番大切だと考えています。
過去の実業記事は、KJBLOGの「実業全般」カテゴリで読めます。
https://kjblog.net/category/%E5%AE%9F%E6%A5%AD%E5%85%A8%E8%88%AC/
2023年10月19日の「実業と投資のバランスはとのようにするのがベストなのか」:
暗号資産のロックと流動性を実口座で確認した記事:
https://note.com/koji_kato600/n/nc7a0dcf48462
利用中サービスと紹介ページ:
※上記lit.link内の一部リンクは、紹介報酬が発生するPR・広告リンクです。
※本記事は私個人の事業・投資記録であり、特定の商品、サービス、銘柄への投資助言ではありません。株式、不動産、暗号資産、実業には、価格変動、流動性、為替、金利、ロック、出金、事業者、制度、税務、元本毀損などのリスクがあります。収益や成功を保証するものではありません。公式情報と契約条件を確認し、ご自身で判断してください。




コメント